Ставки по долгам для дата-центров и чипов подскочили выше 10%
Доходность облигаций дата-центров с высоким рейтингом выросла с менее 5% до около 7%
Доходность части облигаций и кредитов для ИИ-инфраструктуры превысила 10%. Свыше 30 опрошенных банкиров и финансистов говорят, что привлекать деньги в отрасль стало заметно сложнее, чем несколько месяцев назад.
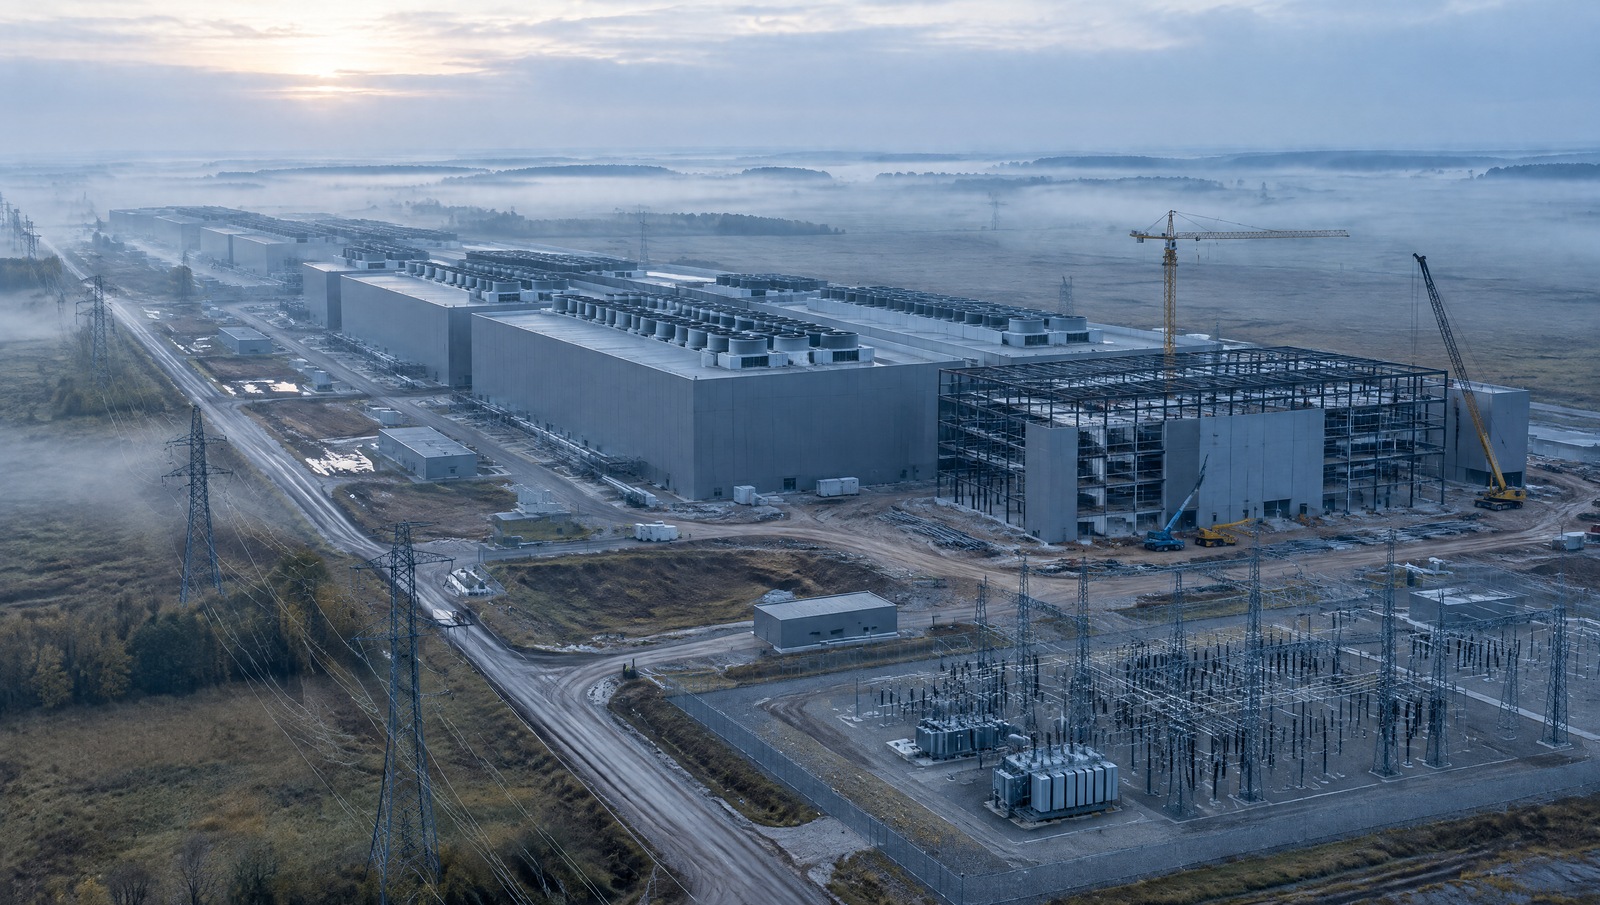
Резко подорожало страхование от дефолта по ряду крупных ИИ-зависимых эмитентов, а перепродавать риски страховщикам и институциональным инвесторам банкам стало тяжелее. Финансирование пока идёт, но обходится дороже, а условия сделок для кредиторов менее привлекательны.
Дело не в том, что у ИИ-компаний кончились деньги. Рынок кредитования упирается в нехватку ёмкости и аппетита к риску перед новым потоком займов под дата-центры, чипы и электроэнергию.
Кредитный кризис в сфере ИИ аналитики неизбежным не считают, пишет Bloomberg. Даже скептики вроде Citadel не называют его неминуемым.
Где рынок упирается в предел
Аналитик Citadel Securities Такер Робертс отметил, что при таком объёме долга сложнее всего найти не надёжного гаранта с хорошим рейтингом, а «реальных покупателей» для рисков, которые гаранты хотят передать.
Крупнейшие банки, страховщики, пенсионные фонды и частные кредиторы уже накопили значительную долю риска в одном секторе. Новые покупки такого риска возможны либо за более высокую доходность, либо никак.
Доходность высокорейтинговых облигаций дата-центров с начала 2026 года выросла с менее чем 5% примерно до 7%. Когда она приближается к 8%, разместить выпуск существенно труднее.
Выданные займы банки быстро другим инвесторам не передают. По данным одного европейского банка, на продажу или передачу риска может уходить до пяти месяцев.
Откуда берётся давление
По ожиданиям Moody’s, капзатраты пяти крупнейших американских игроков отрасли в 2027 году составят почти $1 трлн. Bloomberg оценивает потребность в финансировании строительства для ИИ в $5,5 трлн.
Инвесторов беспокоит разрыв между сегодняшними расходами и неопределённой выручкой ИИ-сервисов в будущем. Среди примеров — вопросы к прогнозам выручки OpenAI и снижение стоимости акций и облигаций CoreWeave.
Крупные заказчики вычислительных мощностей нередко могут выйти из контракта, если проект задерживается, например более чем на 90 или 180 дней. Всерьёз этот риск стали воспринимать после уведомления Oracle о форс-мажоре из-за возможной задержки дата-центра в Нью-Мексико.
Oaktree относит к ключевым рискам технологические изменения, задержки строительства, разрешения и доступ к электроэнергии. KKR уже обходит проекты в удалённых местах: если арендатор уйдёт, такие объекты трудно перепрофилировать.
«Неоклауды» (дата-центры для машинного обучения) часто зависят от контрактов с гипермасштабными игроками, производителями чипов и крупными ИИ-разработчиками. Moody’s предупреждает: волна погашений в 2027–2029 годах покажет, смогут ли слабые заёмщики рефинансироваться под более высокие ставки.
Что это может изменить
Больше всего подорожание и сжатие финансирования грозит слабым игрокам. Небольшие «неоклауды» и девелоперы дата-центров без сильных якорных контрактов будут платить дороже или вовсе останутся без денег. Илон Маск предупреждал, что сотни таких компаний могут не пережить остановку притока средств.
Капитал, как следует из материала, сместится к Microsoft, Google, Amazon, Oracle, Nvidia и другим компаниям с сильными денежными потоками. Инвесторы начнут требовать долгосрочные контракты, более ограниченные права заказчиков на выход и подтверждённое энергоснабжение.
Государство США способно стать якорем спроса: долгосрочные контракты, закупки, гарантии, налоговые стимулы и финансирование энергетической инфраструктуры. Минобороны США 20 октября 2026 года опубликовало рекомендации по применению принципов Unbiased AI в федеральных закупках.
Полностью заменить частный капитал госзаказ вряд ли сможет: при оценке потребности в $5,5 трлн он остаётся лишь одним из источников. Если же загрузка дата-центра держится на одном госконтракте, инвесторы всё равно потребуют высокую доходность.
Ранее в BofA Global Research ожидали, что глобальные траты на дата-центры в 2026 году составят $1 трлн, а к 2028 году дойдут до $2,1 трлн.